
A maioria dos investidores comete o mesmo erro: acha que "comprar o imóvel certo" é a decisão fundamental. Não é. A decisão fundamental é "seguir a estratégia certa" ao longo do tempo.
Compare estes dois investidores hipotéticos, ambos começando 2026 com R$ 350.000:

Existem 4 caminhos principais para entrar no mercado imobiliário em 2026. Cada um tem perfil de risco, ROI e horizonte específicos.
1 Pré-lançamento (tabela zero)
O que é: reservar unidades antes do lançamento oficial pela construtora, na chamada "tabela zero" — preço inicial mais agressivo da incorporadora.
Vantagens: maior potencial de valorização (10-20% comum entre tabela zero e tabela 1), risco controlado (sem multa antes do contrato), acesso às melhores unidades antes da concorrência.
Desvantagens: acesso restrito a investidores com relacionamento prévio, capital reservado por 6-18 meses até o lançamento.
⚡ ROI típico: 30-50% em 24-36 meses
Para quem: investidor com tempo, paciência e relacionamento com imobiliárias parceiras de Speranzini, Girolar e Scire.
2 Planta com pagamento direto na obra
O que é: compra durante a fase de obra, com pagamento parcelado direto com a construtora (sem financiamento bancário durante a obra).
Vantagens: valorização entre 15-50% durante a construção (média Brasil), maior número de unidades disponíveis, possibilidade de personalização.
Desvantagens: multa de 15-20% para desistência, risco de atraso, capital "parado" 24-36 meses sem renda.
⚡ ROI típico: 15-50% até a entrega + valorização contínua
Para quem: investidor que quer maximizar ROI de longo prazo e tolera horizonte de 24-36 meses sem renda.
3 Imóvel pronto para alugar imediatamente
O que é: compra de imóvel já construído, pronto para receber inquilino.
Vantagens: geração de renda em 30-60 dias, risco menor (você vê o imóvel), liquidez maior, sem risco de atraso.
Desvantagens: preço já reflete valorização, pode exigir reforma, compete com outros imóveis do bairro.
⚡ ROI típico: 35-55% em 5 anos
Para quem: investidor iniciante ou intermediário que quer começar a receber renda rapidamente.
4 ⚠️ Imóveis de retomada bancária ou leilão
O que é: aquisição de imóveis em leilão ou retomada bancária, com desconto de 20-40% sobre valor de mercado.
Vantagens: desconto significativo, potencial alto de valorização, yield mais alto pelo desconto.
Desvantagens: risco jurídico (ocupantes, dívidas), necessita conhecimento técnico, capital imobilizado meses até regularização.
⚡ ROI típico: 50-100% em 12-24 meses (alto risco)
Para quem: investidor avançado, com tempo, conhecimento jurídico. Não recomendado para iniciantes.


Investidor intermediário começando 2026 com R$ 350.000. Cenário conservador, sem alavancagem agressiva:
0Ano 0
Compra de R$ 320.000 + R$ 25.000 custos + R$ 5.000 reforma. Aluguel inicial R$ 1.900/mês (yield bruto 7,1%).
Patrimônio: R$ 350.000
1Ano 1
Imóvel locado pela Zroo em 12 dias. Receita líquida ano: R$ 19.500. Valorização do imóvel: 7% (R$ 22.400).
Patrimônio: R$ 361.900 (+3,4%)
2Ano 2
Aproveita Selic em queda. Compra sala comercial 35m² no Centro · R$ 280.000. Entrada R$ 90.000 + financiamento R$ 190.000. Aluguel R$ 2.300/mês (yield 9,8%).
Patrimônio: R$ 510.000
3Ano 3
2 imóveis ativos (residencial + comercial). Yield bruto combinado: 8,2%. Receita líquida ano: R$ 28.000. Valorização contínua.
Patrimônio: R$ 760.000
4Ano 4
Apto 2Q em planta · entrega prevista ano 3 · valor R$ 380.000 (tabela zero acessada via parceria). Entrada + parcelas por 36 meses.
Patrimônio: R$ 980.000
5Ano 5
2 imóveis gerando R$ 4.500/mês líquido combinado. 1 imóvel em planta valorizou para R$ 470.000 (+23,7%). Portfolio diversificado e produtivo.
Patrimônio: R$ 1.180.000 (3,4× capital inicial)

Esse retorno parece alto, mas é realista para investidor com estratégia clara, alavancagem moderada e gestão profissional. Investidor sem estratégia, com mesmos R$ 350.000, alcança tipicamente R$ 480-600 mil em 5 anos.
Estatística cruel: 7 em cada 10 investidores imobiliários em Blumenau não atingem o patrimônio que poderiam ter. Os motivos são repetitivos:
1 Comprar baseado em emoção, não em dados
"Sempre quis morar nesse bairro", "minha família mora aqui". Esses critérios são pessoais e não se conectam com retorno do investimento. Decisão de investimento usa números, não memória afetiva.
2 Tentar economizar com autogestão
Autogestão custa em média R$ 40.000-60.000 em tempo e prejuízos por inadimplência ao longo de 5 anos. Taxa profissional de 10-12% economiza dinheiro, não custa.
3 Concentrar tudo em 1 bairro ou 1 tipo
5 apartamentos no mesmo bairro = aposta que aquele bairro vai performar melhor que todos os outros. Se errar, perde 5 vezes ao mesmo tempo. Diversificação é a única ferramenta gratuita de redução de risco.
4 Não reinvestir lucros sistematicamente
Receber aluguel e gastar no consumo é o oposto de construir patrimônio. Reinvestir 100% dos primeiros 36 meses acelera drasticamente. Patrimônio cresce em juros compostos, não em receita esporádica.
5 Manter inquilino mau pagador "por pena"
Cada mês com inquilino problemático custa R$ 1.500-5.000 em receita perdida + estresse. Trocar inquilino bom por melhor é decisão de investidor profissional. Sentimentalismo destrói rentabilidade.
6 Subestimar tributação e estrutura jurídica
Investidor com 3+ imóveis em CPF pode pagar 27,5% de IR quando deveria pagar 11-14% via PJ. Diferença em 10 anos: R$ 200-500 mil a mais no bolso, com mesmos imóveis.
7 Não medir performance regularmente
Investidor que não sabe yield líquido real, vacância e ROI dos seus imóveis está navegando às cegas. O que não se mede, não se otimiza. Análise trimestral é mínimo profissional.
⚡ Máximo Yield
Para renda imediata e fluxo de caixa positivo
Centro 7-9% (salas comerciais)
Vila Nova / Victor Konder 6,2-7,5% (apto 1Q mobiliado)
BR-470 / Itoupavazinha 8-10% (galpões)
📈 Máxima Valorização
Para crescimento patrimonial em médio-longo prazo
Itoupava Central 12-18% ao ano (emergente)
Escola Agrícola Em consolidação rápida
Velha (parte alta) Subapreciada, próximo Centro
💧 Máxima Liquidez
Para revenda fácil quando necessário
Velha Bairro consolidado · público amplo
Centro Sempre tem demanda
Vila Nova Faixa acessível para muitos
💎 Perfil Premium
Para imóveis de alto padrão e luxo
Jardim Blumenau R$ 40,82/m² (mais nobre)
Ponta Aguda Tradicional + novos premium
Vila Nova (alto padrão) Tech + premium

Com estratégia clara e capital inicial de R$ 350.000, é possível chegar a R$ 1.000.000+ em 5 anos. Para R$ 2.000.000+, horizonte é 7-10 anos. Investidores sem estratégia tendem a alcançar 50-70% desses números no mesmo período.
Para iniciante e intermediário, 2-3 imóveis menores diversificados rendem mais com menor risco. A diversificação reduz exposição a vacância única e gera maior liquidez. 1 imóvel grande só faz sentido em perfil avançado.
Sim, especialmente em bairros emergentes como Itoupava Central. Imóveis na planta capturam valorização de 15-50% durante a obra. Mas exige análise da construtora e capacidade de pagar parcelas durante 24-36 meses sem renda.
Para 1-2 imóveis, CPF é suficiente. Para 3+ imóveis, vale criar PJ específica (lucro presumido com tributação efetiva de 11-14%, vs até 27,5% em CPF). Em 10 anos com 5 imóveis, economia tributária pode passar de R$ 200.000.
Em 2026, com Selic em queda para 12,25% e financiamentos entre 9-11%, alavancagem moderada faz sentido se o aluguel cobre 70-80% da parcela. Para iniciantes, financiamento de 70-80% é o equilíbrio ideal.
Sim. SP, RJ, Curitiba e POA têm investidores que escolhem Blumenau pela combinação valorização (10,1% ao ano) + custo acessível (R$ 7.855/m²). Com a Zroo, todo o processo é digital.

Zroo Imóveis
CNPJ: 47.361.801/0001-46 | CRECI: 7921-J
📍 Rua Humberto de Campos, 400 – Sala 201 – Velha – Blumenau/SC
📱 WhatsApp: (47) 99148-2571 ✉️ atendimento@zroo.com.br
🕒 Atendimento: Seg. a Sex. das 08h às 18h | Sáb. das 09h às 12h
Publicado por Zroo Imóveis
Ter um imóvel alugado em Blumenau em 2026 é uma posição privilegiada. Os aluguéis subiram 8,63% nos últimos 12 meses, a valorização patrimonial chegou a 9,76% e a rentabilidade bruta de imóveis de 2 dormitórios está em 6,44% ao ano, segundo o FipeZAP. Mas entre ter um imóvel alugado e ter um imóvel bem gerido existe uma diferença que a maioria dos proprietários só percebe quando algo dá errado. Triagem mal feita pode custar meses de inadimplência. Contrato com lacunas não protege na hora da disputa. Reajuste fora do prazo acumula defasagem mês a mês. Um processo de despejo pode levar mais de um ano, segundo a Lei do Inquilinato. No mercado mais valorizado de Santa Catarina em 2026, a diferença entre gerir bem e gerir mal pode representar dezenas de milhares de reais ao longo de um contrato de 30 meses.
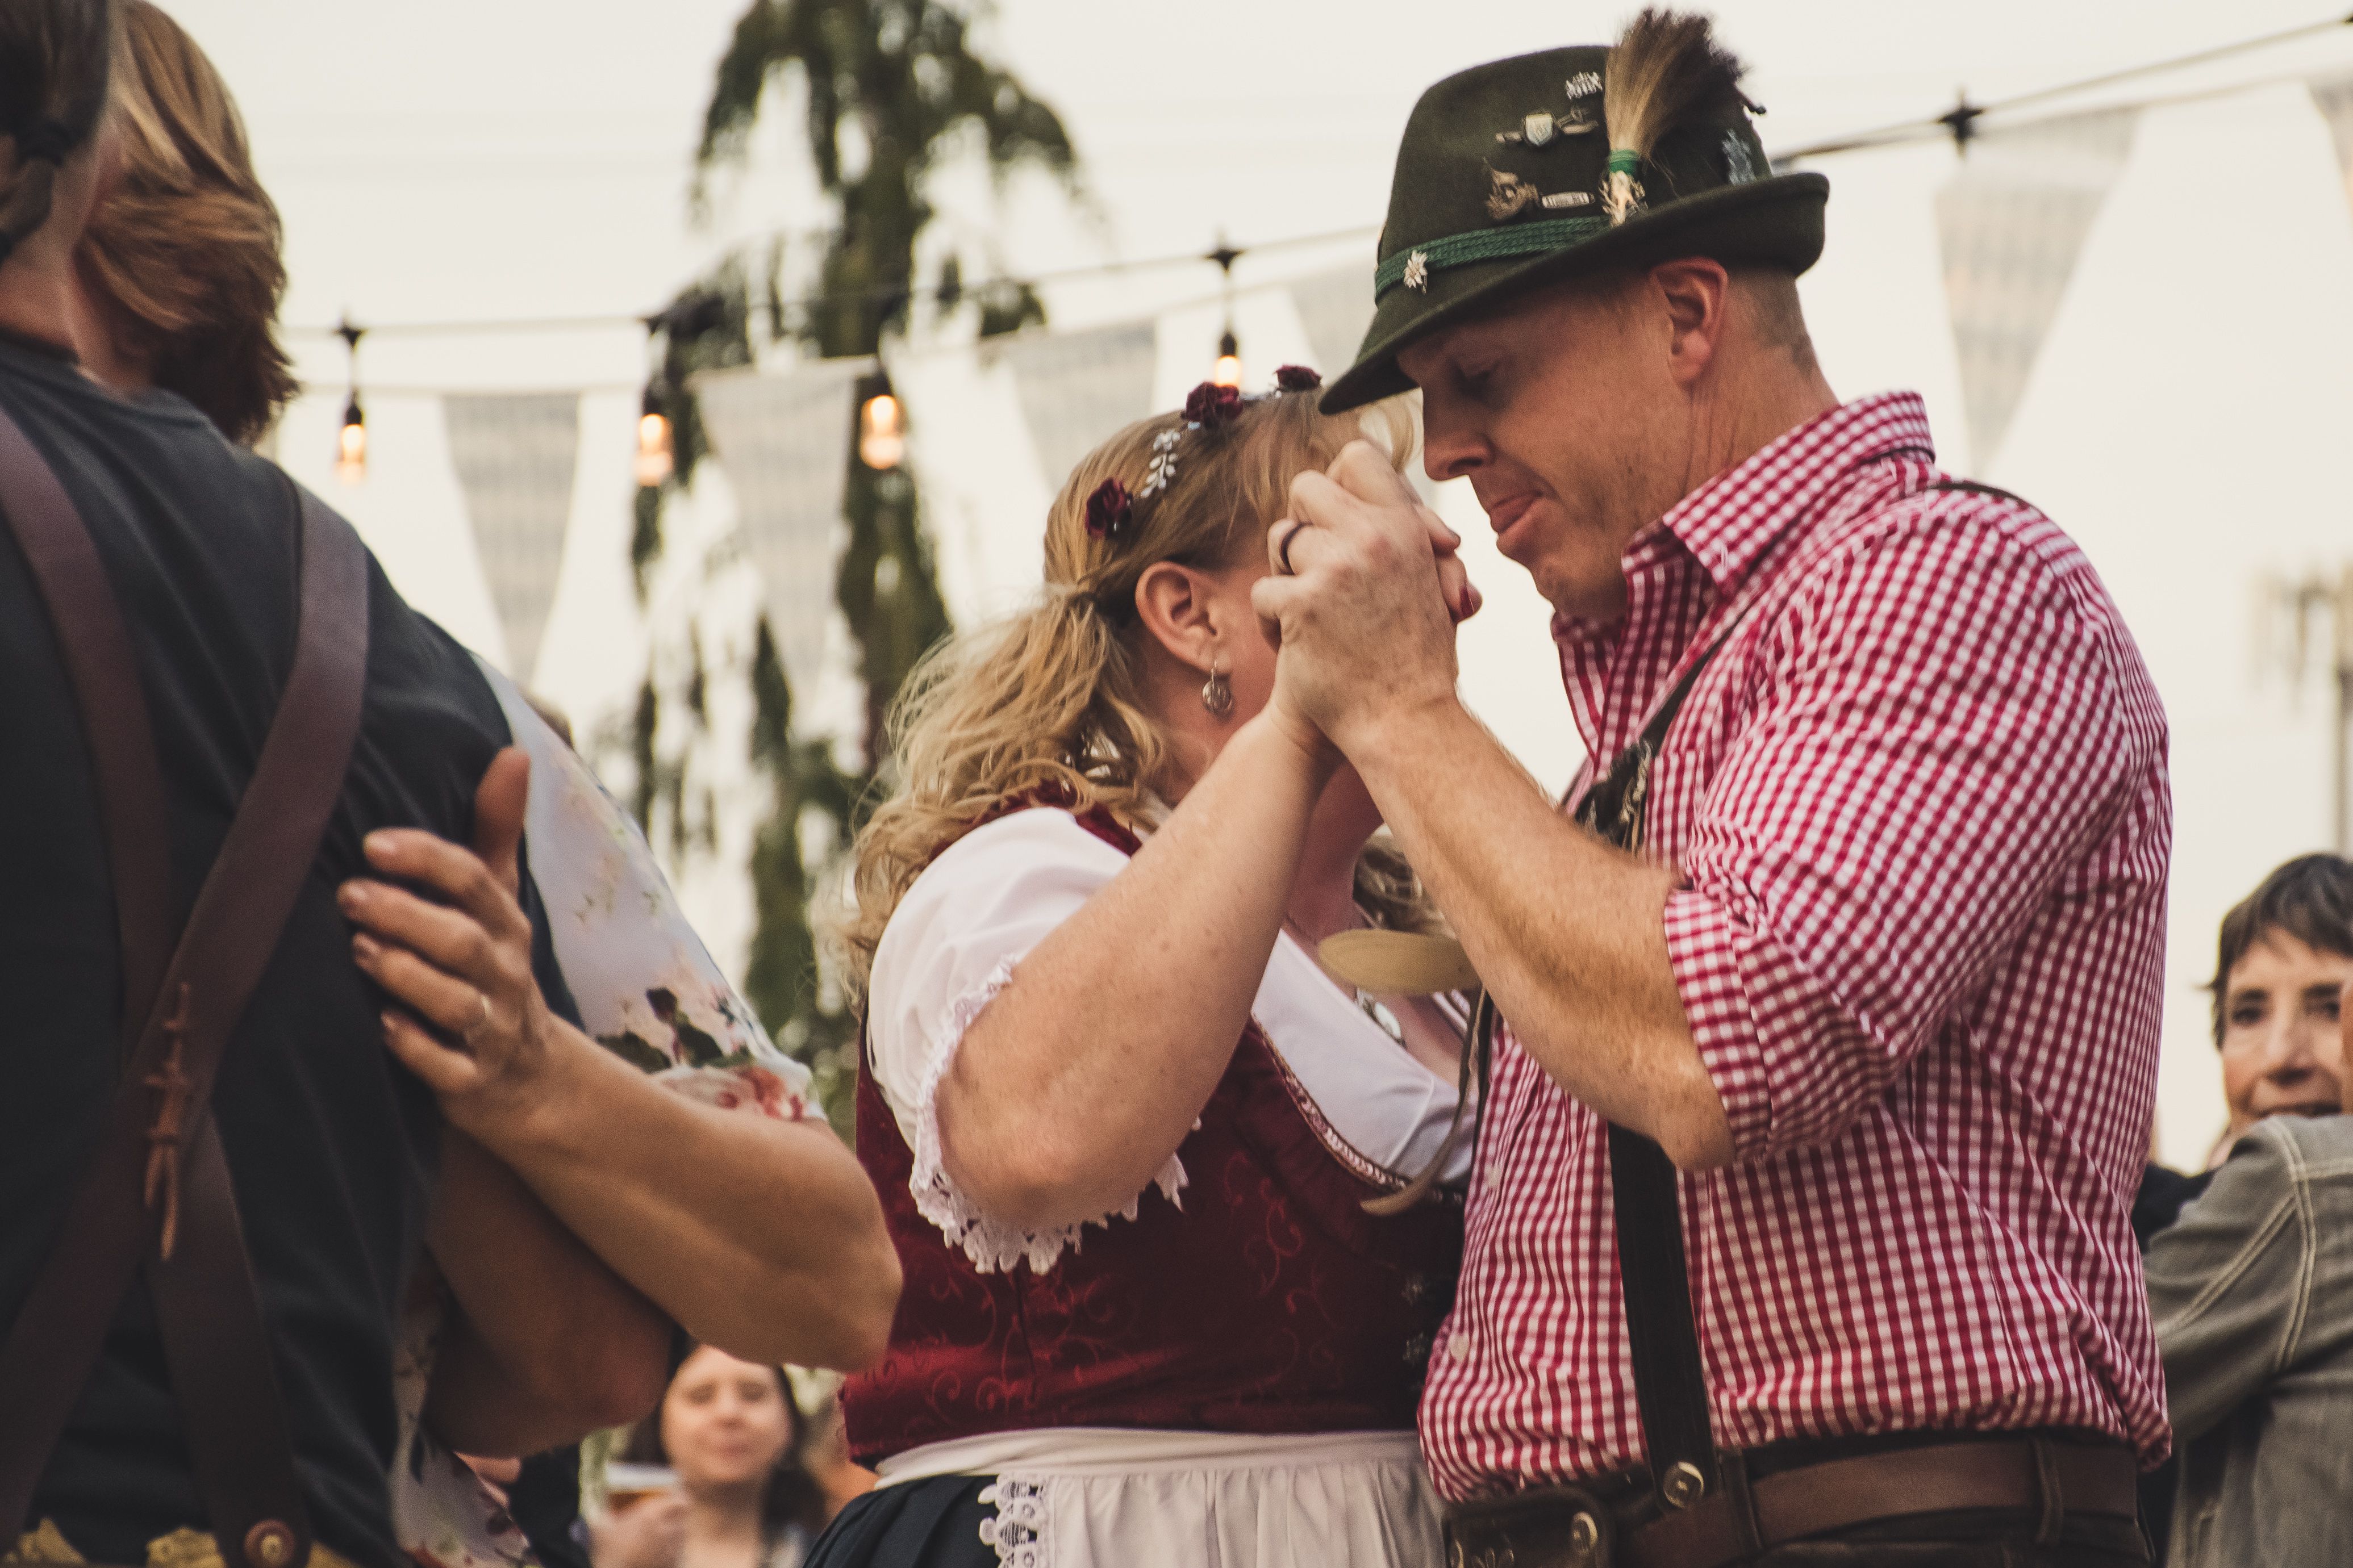
Para quem mora em Blumenau, outubro não é um mês qualquer. A Oktoberfest transforma a cidade por quase três semanas. A 41ª edição acontece de 7 a 25 de outubro de 2026, com 19 dias de programação e expectativa de mais de 600 mil visitantes, segundo a Prefeitura de Blumenau. A edição de 2025 recebeu 689.201 pessoas, o maior público desde 2009. Para o morador, o evento significa trânsito diferente nos dias de desfile, mais movimento nos bairros centrais e oferta menor de imóveis para locação tradicional, já que parte dos proprietários migra para temporada durante o evento. Quem planeja se mudar em outubro deve começar a busca em agosto ou setembro e planejar a logística da mudança fora dos dias de desfile na Rua XV de Novembro. Do lado positivo, os desfiles são gratuitos e abertos ao público, e outubro tem uma atmosfera que Blumenau não repete em nenhum outro mês do ano.
O IGP-M subiu 1,57% em setembro de 2026 e acumulou 3,34% em 12 meses, segundo a FGV/Ibre. É esse percentual que corrige os contratos de aluguel com aniversário em outubro que usam o IGP-M: um aluguel de R$ 4.000,00 passa para R$ 4.133,60. A alta do mês veio do atacado, com soja, milho e carne bovina, e da conta de luz, com o fim do Bônus de Itaipu. Mesmo assim, o acumulado ficou abaixo do IPCA, de 4,22% em 12 meses até agosto, e bem abaixo da alta dos aluguéis medida pelo Índice FipeZAP, de 9,16% nas 36 cidades pesquisadas. Em Blumenau, o preço de venda dos apartamentos subiu 9,60% em 12 meses. O reajuste não é obrigatório: proprietário e inquilino podem combinar outro valor, respeitado o intervalo mínimo de 12 meses entre reajustes.
Enviamos um código por WhatsApp para
Digite seu telefone
 +55
Brasil (+55)
 EUA (+1)
 Argentina (+54)
 Chile (+56)
Digite sua senha
Quanto é ?
Letras Maiúsculas
Letras minúsculas
Números
Caracteres especiais
para melhorar sua experiência na Zroo
Letras Maiúsculas
Letras minúsculas
Números
Caracteres especiais
Quanto é ?